crediário próprio · do crediarista de rua à rede de lojas

do crediarista de porta em porta à rede com muitas lojas

vende sozinho ou tem muitas lojas? o mesmo sistema acompanha o seu crescimento: a venda na rua pelo app, o carnê — próprio da loja ou de boletos no seu banco, você escolhe —, a central de crédito e a cobrança, tudo no mesmo lugar.

carnê próprio da loja ou carnê de boletos — você escolhe · boleto por api no banco do brasil, sicoob, bradesco, santander, safra e cresol

três jeitos de vender parcelado

caderno, financeira — ou crediário próprio no sistema

quem vende móveis e eletros sabe: o cliente compra pela parcela. a pergunta é quem controla essa parcela.

jeito a

o caderno do crediário

a ficha do cliente na gaveta, a parcela anotada à mão e a cobrança de quem lembrar. funciona até o dia em que ninguém sabe quem está em atraso.

jeito b

a financeira de fora

ela aprova, cobra e fica com a parte dela. a venda sai, mas o relacionamento com o cliente — e os juros — vão para outro lugar.

jeito c

o crediário da loja, no erp

o plano de pagamento, o carnê, a baixa e a cobrança ficam no mesmo sistema da venda e do estoque. os juros são da loja, e o cliente volta para pagar — e comprar de novo.

do pequeno ao grande

o mesmo sistema acompanha o seu crescimento

começou sozinho, vendendo de porta em porta? cresceu com vendedores na rua? virou uma rede com muitas lojas? o biju atende cada fase, sem trocar de sistema no meio do caminho.

do plano ao carnê

a venda fecha, e o carnê sai pronto: o próprio ou o de boletos

você escolhe o carnê: o próprio da loja, que o cliente paga no caixa ou ao vendedor, ou o de boletos registrados no seu banco. os planos de pagamento ficam configurados na forma de pagamento; no balcão, o vendedor escolhe o plano e o resto o sistema calcula.

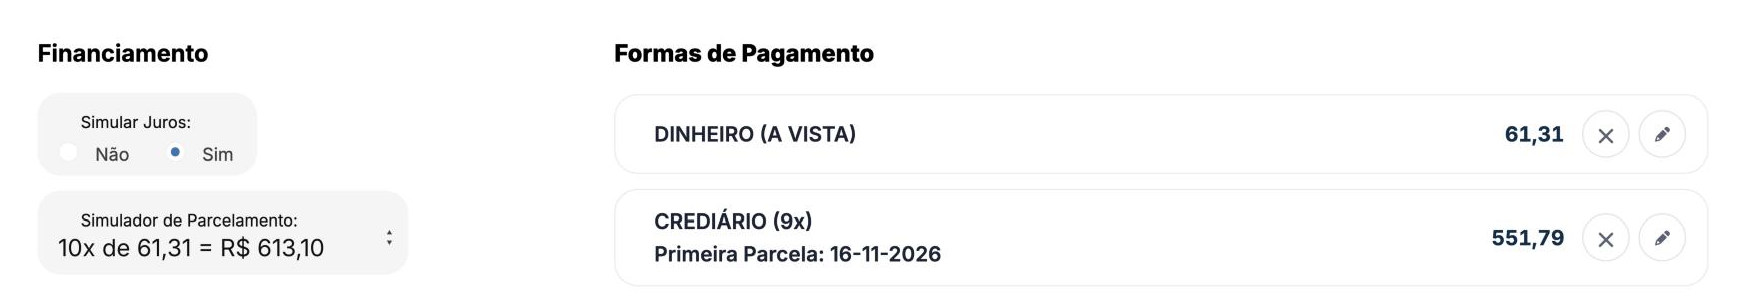
Tela de pagamento do PDV com simulação de juros em 10x de R$ 61,31: entrada em dinheiro e 9 parcelas no crediário, primeira em 16/11
no pdv: 10x com juros do plano — a entrada em dinheiro e 9 parcelas no crediário. caso de teste, com dados fictícios.
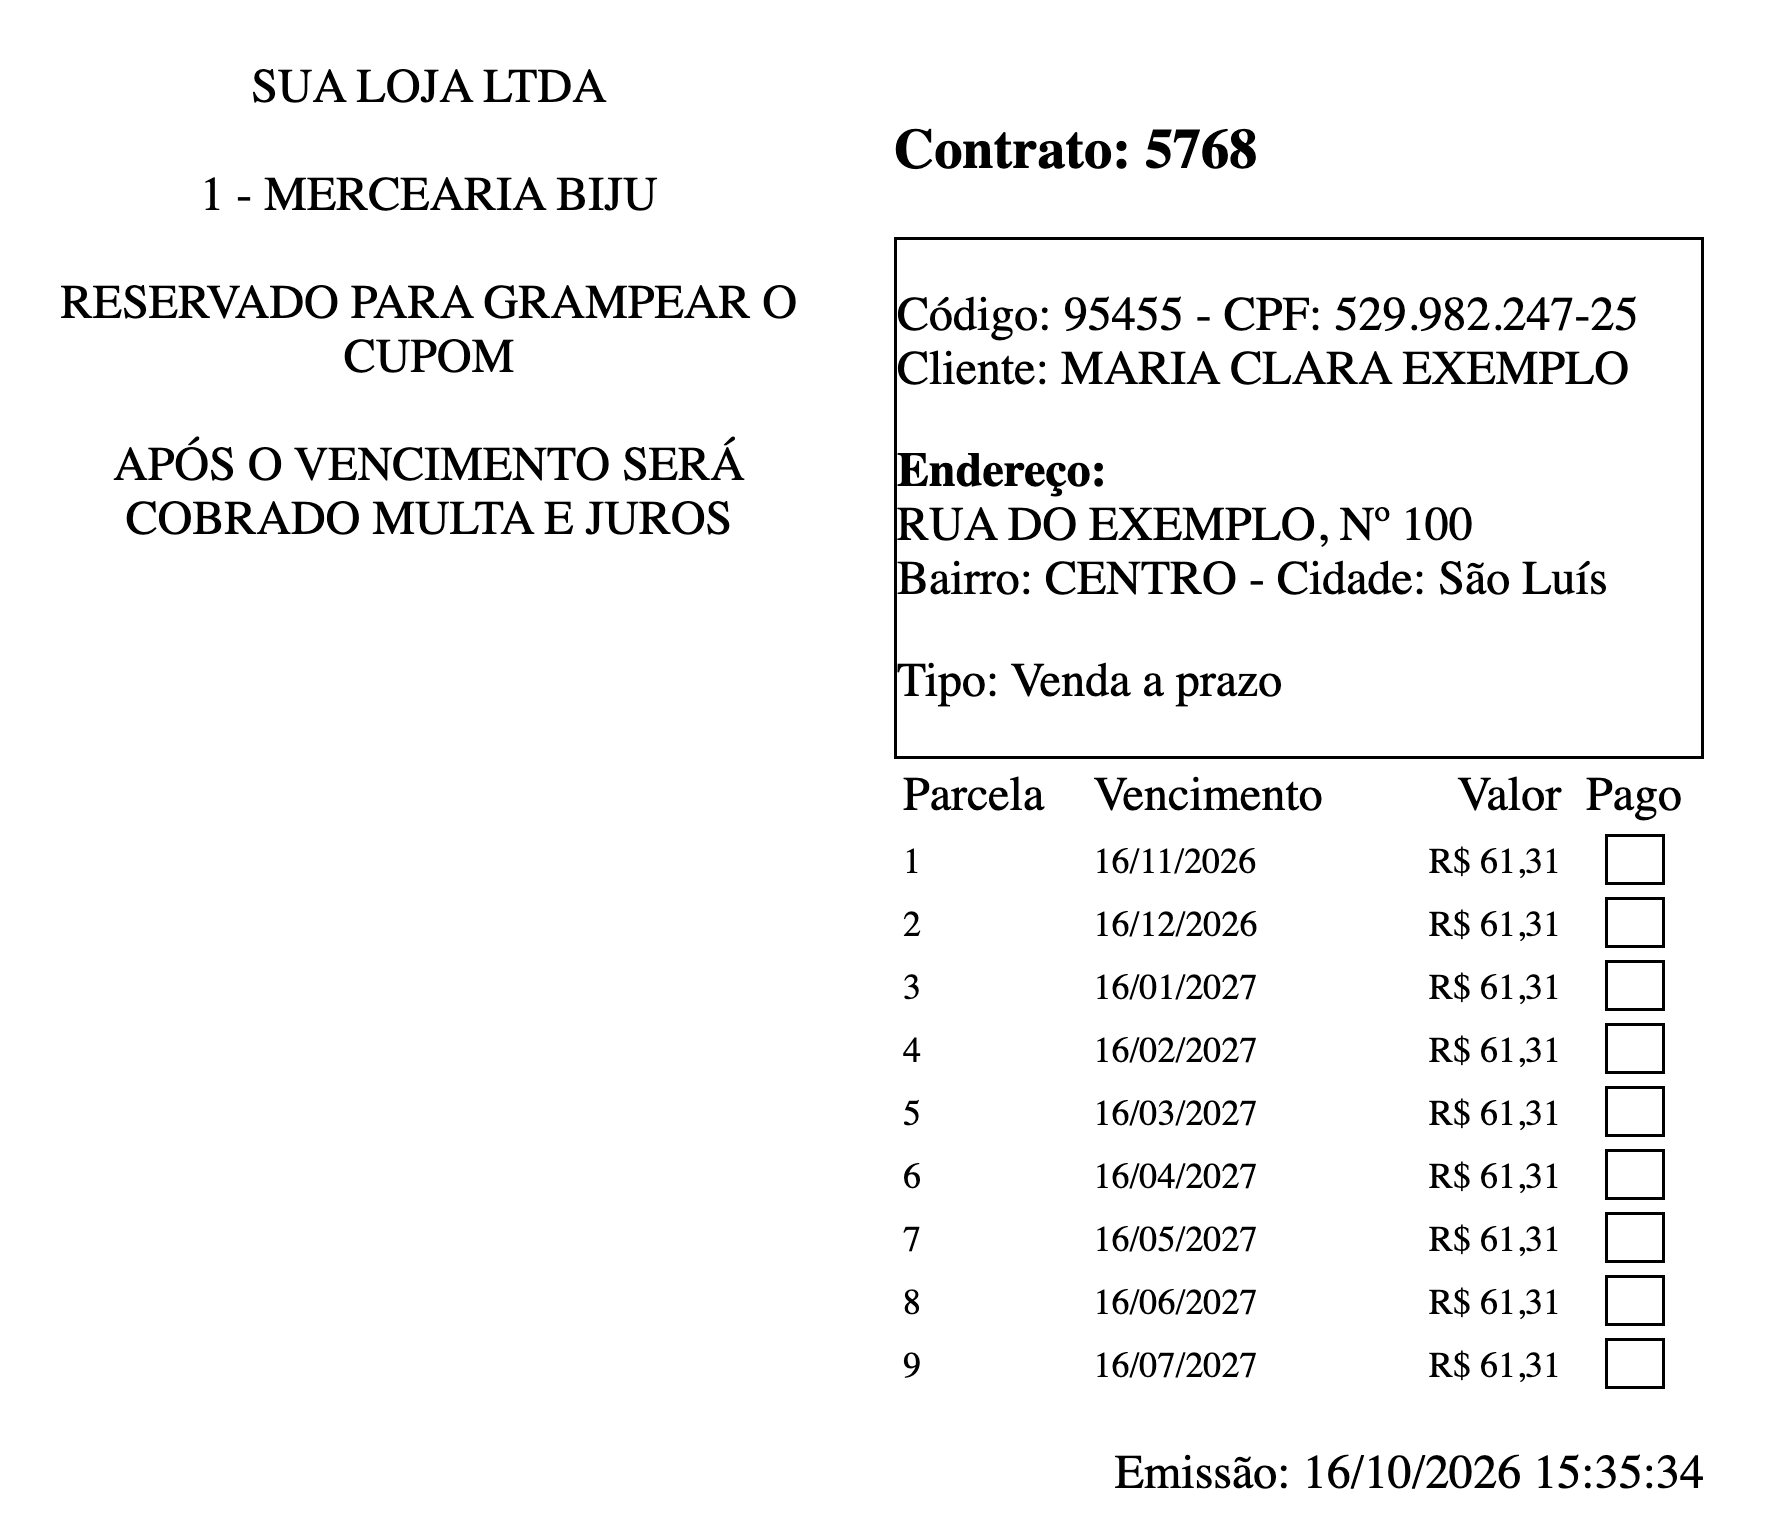
Carnê de pagamento da loja com as 9 parcelas, vencimentos e campo para marcar o pago
o carnê da própria loja, para pagar no caixa.

venda na rua

o vendedor vende na porta. a central já recebe.

pelo app força operacional, o vendedor faz a venda onde o cliente estiver — e ela chega no sistema com as parcelas no contas a receber.

  • ✓cadastro na porta: nome, apelido, ponto de referência e a localização pelo gps.
  • ✓carnê de 1x a 6x com a simulação das parcelas na tela, na mesma regra do sistema.
  • ✓a venda sincroniza com a central e as parcelas viram contas a receber.
  • ✓sem internet, o vendedor continua vendendo e o app sincroniza depois.
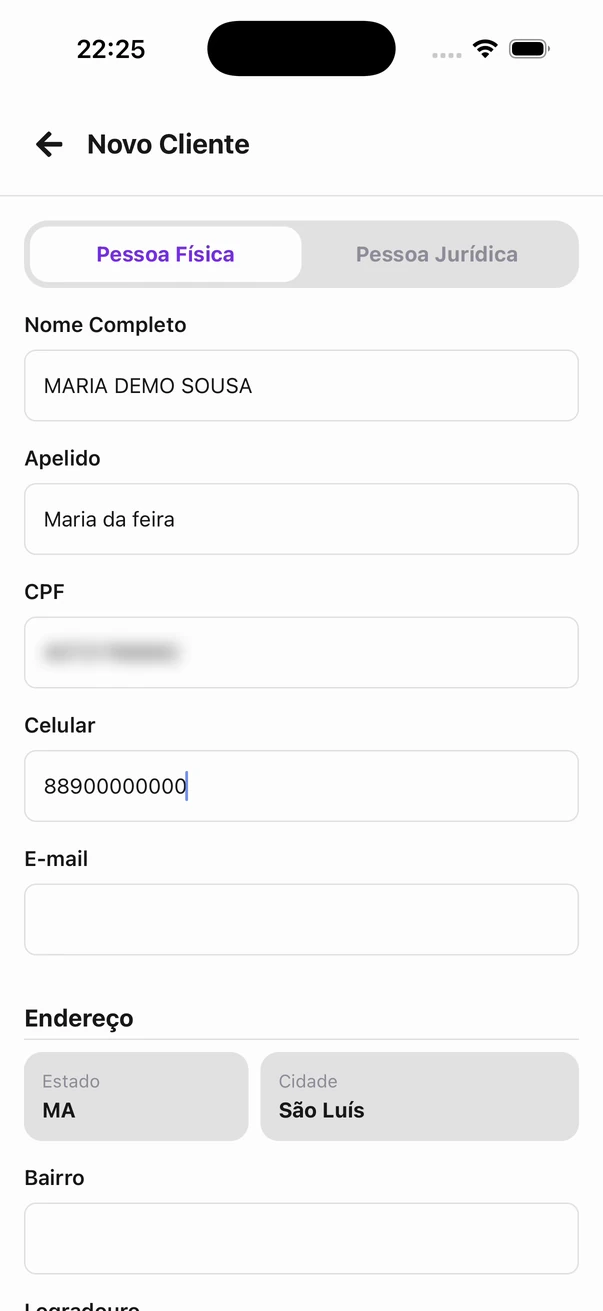
Cadastro de cliente no app: nome, apelido, CPF desfocado e cidade já preenchida
o cadastro na porta, com apelido.
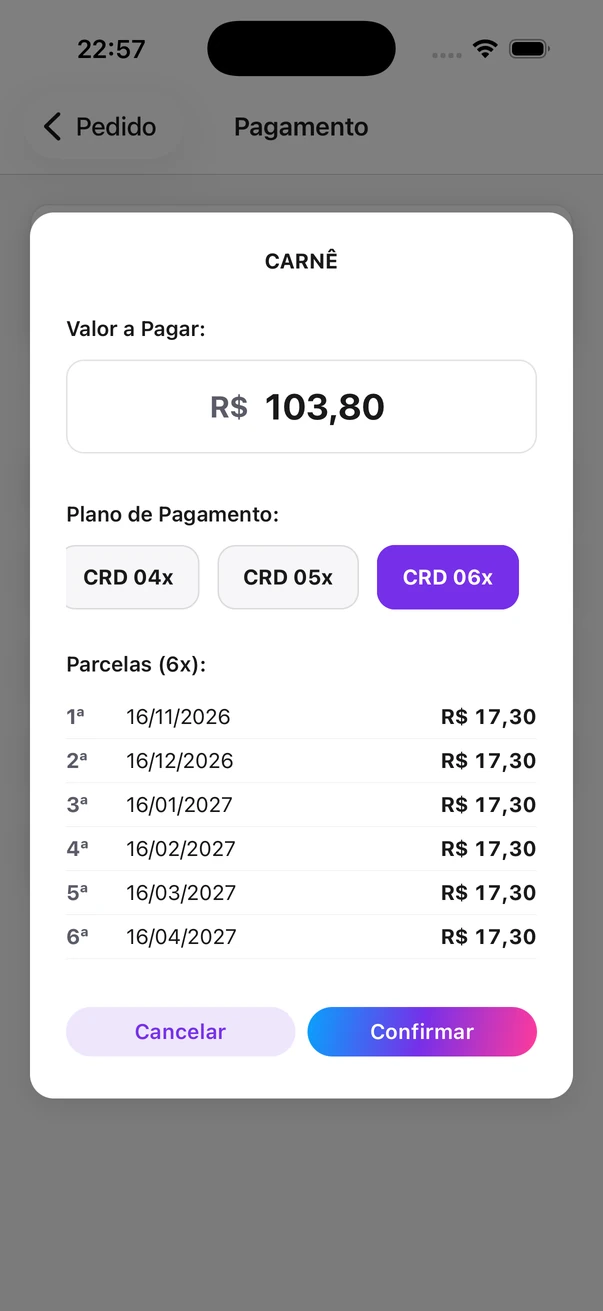
Carnê em 6 parcelas de R$ 17,30 simulado no app, com as datas de cada parcela
o carnê em 6x, com as parcelas na tela.
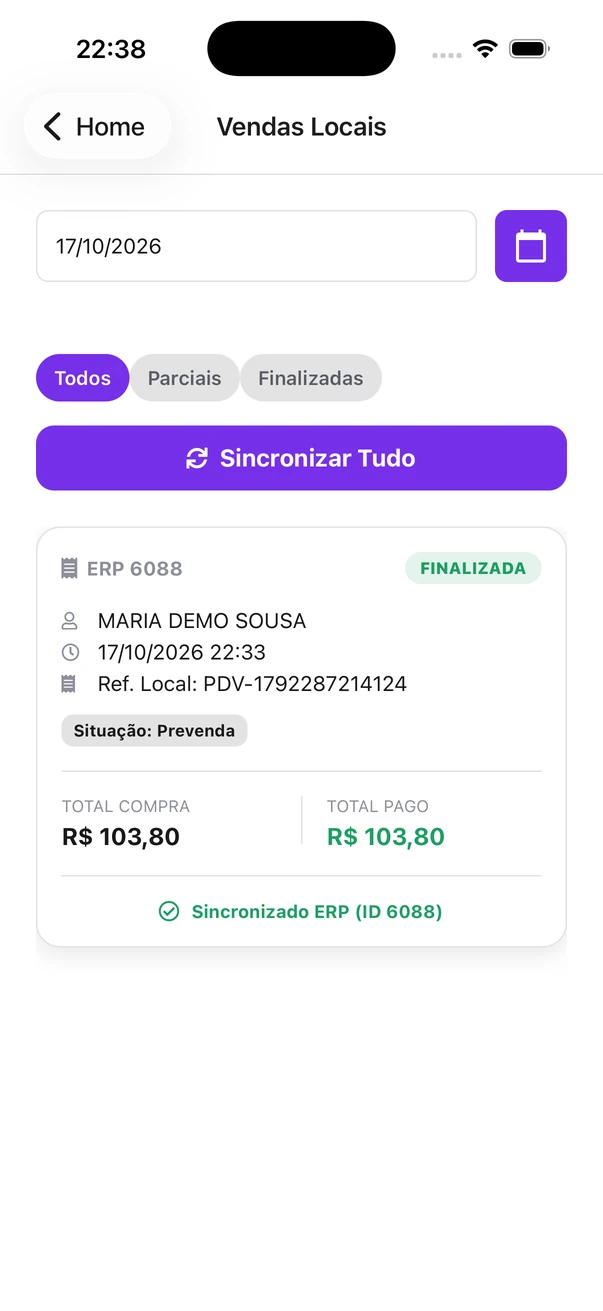
Venda feita no app enviada ao sistema, com o aviso de sincronizada
a venda já no sistema.

telas do app força operacional, com dados de demonstração.

boleto e baixa

cada parcela é um boleto registrado no seu banco

cada parcela vira uma conta a receber com o seu boleto, emitido por api direto na conta da loja. quando o cliente paga, a baixa entra sozinha, com a data do pagamento.

banco do brasil, sicoob, bradesco, santander, safra e cresol. nada de conferir extrato para saber quem pagou.

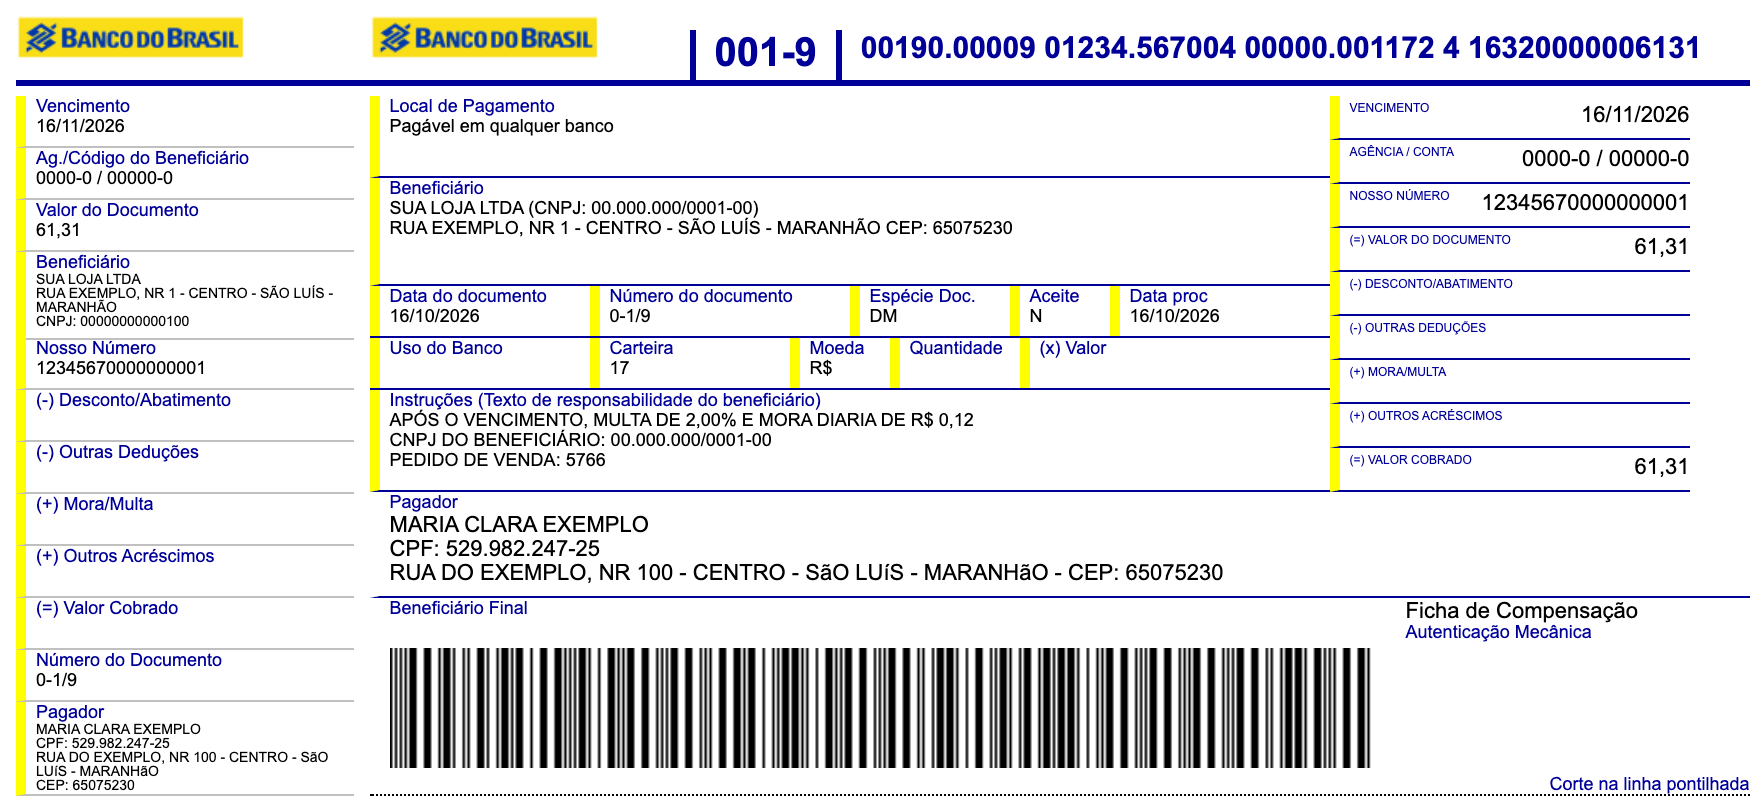
Lâmina do carnê de boletos com vencimento, valor da parcela, linha digitável e código de barras
o carnê de boletos: uma parcela por lâmina, com linha digitável e código de barras. dados fictícios.

o que faz o crediário dar certo

crediário sem limite vira prejuízo parcelado

vender a prazo para quem não paga é pior do que não vender. por isso o crédito é decidido antes de a venda fechar:

central de análise de crédito. na rede maior, pessoas da sua equipe decidem se a venda a prazo é liberada ou não para cada cliente, com a ficha dele na tela. quem decide é gente — não um robô.
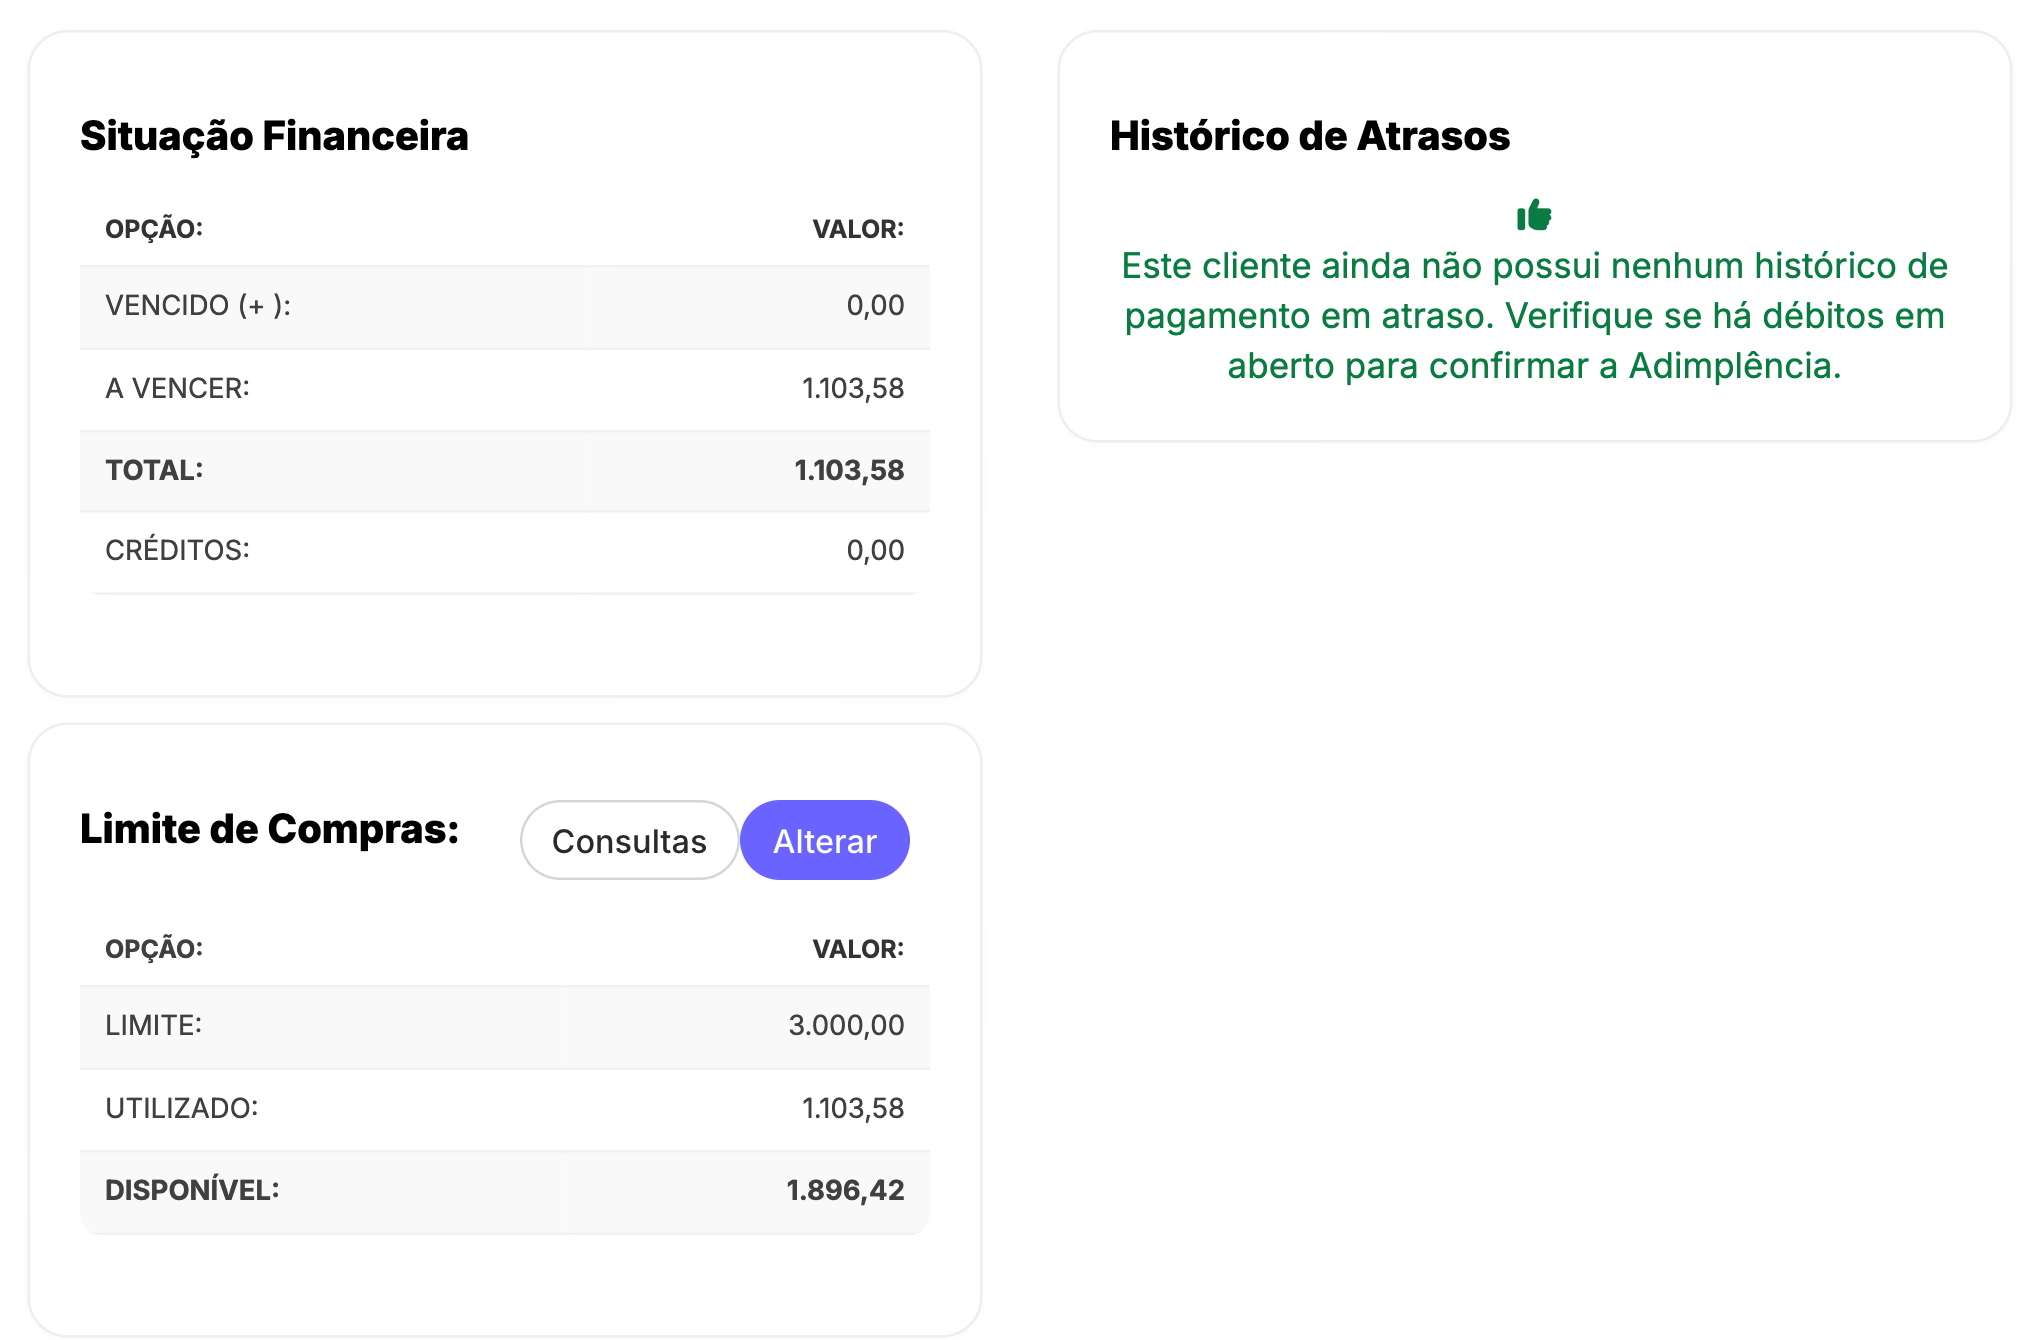
Central do cliente com situação financeira, limite de R$ 3.000, utilizado e disponível, e histórico sem atrasos
a situação de cada cliente: o que vence, o limite, o usado, o disponível e o histórico de atrasos. dados fictícios.

cobrança

cobrar é bom. cobrar sozinho é melhor

a parte mais cansativa do crediário é correr atrás. aqui ela anda sem planilha.

bomjuros calculados

juros de atraso por faixa de dias, com o valor já atualizado na 2ª via e no caixa da loja. ninguém faz conta na calculadora.

melhorrégua de cobrança

a central de cobrança organiza quem atrasou e manda o lembrete pelo whatsapp, na régua que a loja definir.

melhor aindarenegociar sem perder o cliente

as parcelas em atraso viram parcelas novas, num plano de renegociação — e o cliente continua comprando.

e aindanegativação

para quem não resolve, a negativação sai pelo sistema, com o órgão que a loja tiver configurado.

se você anda sozinho, a central é você

quem cobrar hoje, no seu bolso

  • ✓quem cobrar: hoje, as vencidas e as dos próximos dias, com o endereço de cada cliente.
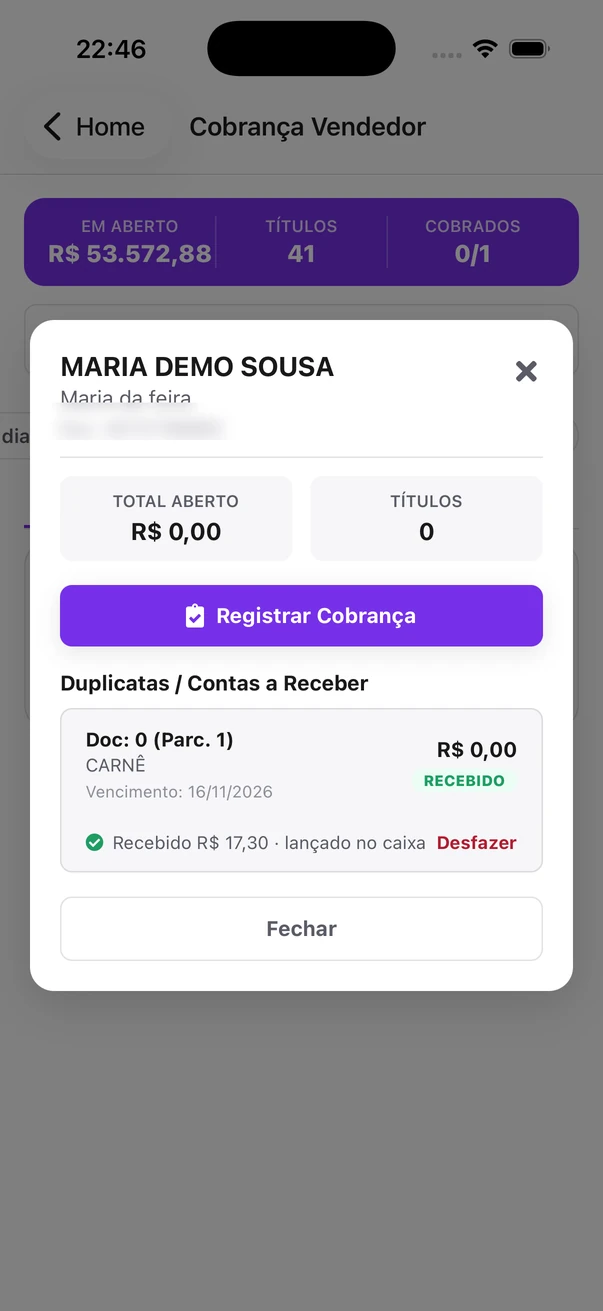
  • ✓recebeu em dinheiro? lança na hora, e dá para desfazer se errar.
  • ✓sem internet também: o app sincroniza depois.
  • ✓cobrança pelo whatsapp com o link da 2ª via.
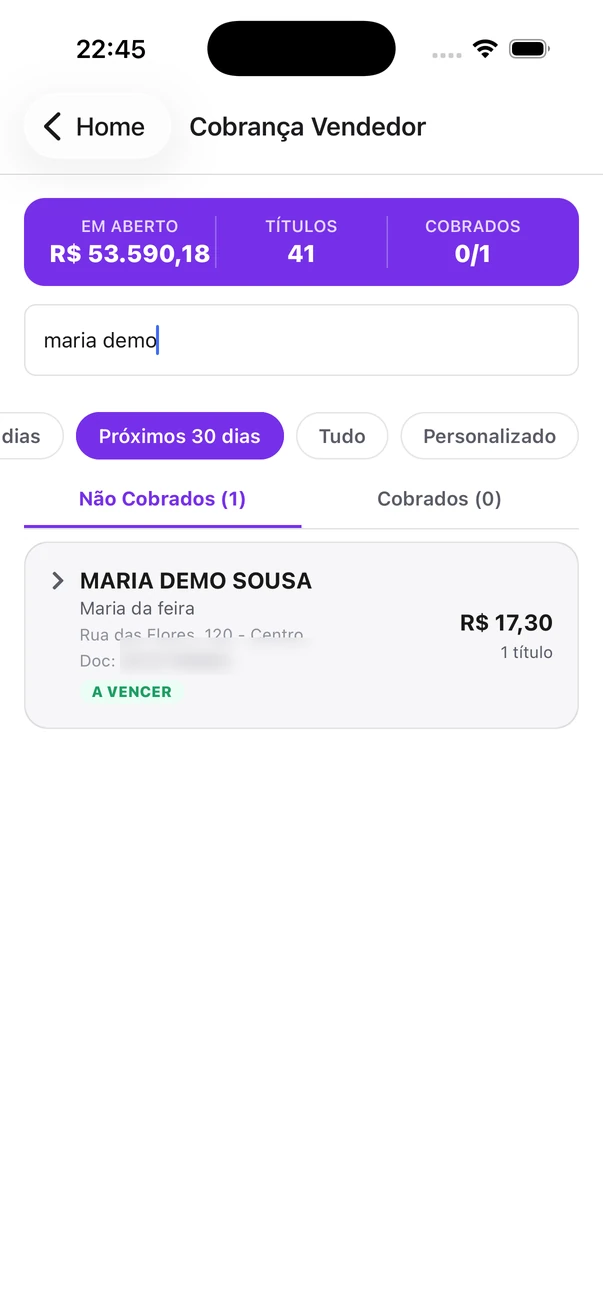
Cobrança do vendedor no app: total em aberto, filtro dos próximos 30 dias e a cliente com a parcela a vencer
a lista de quem cobrar.
Parcela recebida em dinheiro no app, lançada no caixa, com a opção desfazer
recebido e lançado no caixa.

comece

veja o seu crediário rodando com os seus dados

traga os seus planos de pagamento e alguns clientes. a gente mostra a venda parcelada, o carnê saindo e a cobrança andando — no mesmo erp do estoque e do pdv.